Показаны сообщения с ярлыком earnings season. Показать все сообщения

четверг, 3 января 2013 г.

Apple & Rivals

http://www.businessweek.com/articles/2012-12-17/the-case-for-apples-stock-price-falling-to-270

Конкуренция с Самсунг (пока только с Самсунг, но потом еще с китайцами).
Совершенствование webApp что позволяет обходит инфраструктуру яблочного магазина и не покупать там приложения, а на прямую использовать софт через браузер.
Проблемы с менеджментом + вторжение на рынок планшетов Майкрософт, пока провальное.
Еще про Майкрософт:

Если цена компонентов iPad mini, укомплектованного 32 ГБ флэш-памяти и адаптером Wi-Fi, равна $203,5, то стоимость комплектующих аналогично оснащенного Surface RT составляет $271. Разница в цене составляет $67,5 и, возможно, именно ею объясняется различная стоимость обоих устройств в рознице (в США): iPad mini — $429, Surface RT — $499.

В то же время недополученную с продажи Surface RT прибыль Microsoft может компенсировать за счет предлагаемых клавиатур — Type Cover и Touch Cover: последняя при цене компонентов $16 предлагается в рознице за $120.

Основным поставщиком компонентов для Surface RT признана компания Samsung, снабжающая Microsoft дисплеями, аккумуляторами и микросхемами памяти. Как результат, из $271 стоимости компонентов готового изделия почти половина, $137, уходит на оплату комплектующих производства южнокорейской компании.

Что касается Kindle Fire HD, то цена комплектующих этого устройства равняется $165, а в рознице изделие обходится в $199. Основными поставщиками компонентов в данном случае являются LG Display (экран), Texas Instruments (однокристальная платформа) и Samsung (микросхемы памяти).

http://www.ixbt.com/news/hard/index.shtml?16/26/15


Оценка, основанная на стоимости отдельных компонентов изделия, гласит, что базовая модель с 16 ГБ флэш-памяти и поддержкой Wi-Fi, обходится производителю примерно в $188. Напомним, розничная цена устройства равна $329.
Себестоимость 16, 32 и 64 ГБ флэш-памяти — $15,5, $31 и $62 соответствено. В рознице модели с 32 и 64 ГБ флэш-памяти стоят $429 и $519 соответственно. Как известно, примерно пятую часть всей прибылиApple зарабатывает на «перепродаже» флэш-памяти. Сколько получается в случае iPad mini, интересующиеся могут посчитать самостоятельно.
Самым дорогостоящим пунктом списка компонентов является дисплей. Он стоит $80 или 43% суммарной стоимости. Любопытно, что по данным IHS iSuppli поставщиками дисплеев выступают компании LG Display и AU Optronics, тогда как специалисты iFixit, разобравшие устройство, обнаружили в iPad mini дисплей производства Samsung. Интересно также, что эксперт iSuppli назвал технологические сложности с выпуском компонентов дисплея причиной ограничения объема поставок iPad mini.
В остальном расхождений с данными iFixit нет. Процессоры Apple A5 поставляет Samsung, память — Hynix и Elpida, другие компоненты — Cirrus Logic, STMicroelectronics, Broadcom и другие производители.


среда, 17 октября 2012 г.

Peter Brandt: AAPL down NG up

Как-то пропустил два поста от Питереа Брандта про AAPL и NG.

Про Эппл:
The targets for $AAPL are the May 2012 low at 522 and the major trendline around 430. The stock is oversold near term. A rally toward 655 is possible.  This analysis becomes null and void if $AAPL closes above 675.
http://peterlbrandt.com/the-apple-aapl-is-falling-from-the-tree/

Сегодня на премаркете яблоко идет по 648 долларов, вчера +2,37%. Так что еще 5% и тютю прогноз. Думаю сделают Брандта до 25 числа. Эппл такое внимание уделяю не только как хорошую инвестицию (800 долларов в течение 2013 года) но как и более 10% Насдака. Куда Эппл - туда рынок. А не только куда рынок - туда и Эппл. Презентация МиниПада состоится 23 октября, за 2 дня до объявления финрезультатов за 3 кв. 2012 года 25 октября.

вторник, 16 октября 2012 г.

Apple


Еще немного про Эппл:
http://finance.yahoo.com/blogs/daily-ticker/why-apple-stock-dropping-122259431.html

Из трех новинок две яблочко уже показало и впечатления они не произвели. Пятый Фон продавался не столь феерично, не смотря на привычную шумиху в СМИ. Тут возможны проблемы с поставками, а не только и не столько со спросом. Теперь все гадают объемы продаж в 4 квартале 2012 года. Оценка в 50 млн. раньше казавшаяся заниженной теперь представляется завышенной, о чем уже писал раньше. Минипад тоже пока не впечатляет аналитиков. АйТВ пока затихорилось - поэтому продают по новостям, но лишь пока не будет новых слухов.

Наиболее глобальная угроза для Эппл не все перечисленное, а возможное снижение маржи с производства железа (звучит слегка глупо ибо Эппл только собирает или контролирует сборку,  плюс владеет патентами). Новые игроки из КНР и Азии давят.
http://habrahabr.ru/post/150159/

Также развитые рынки начинают насыщаться по мере того как другие игроки тоже развиваются. Плюс напряги со стороны поставщиков требующих роста издержек. Сами яблочники собираются поставить 55-60 млн. пятых айфонов в 4 кв. 2012 года.

At $625, Apple is trading at 15X trailing earnings per share. That's about in line with the market's long-term average, and Apple is expected to grow much more quickly than the average company over the next few years.


Digitimes reports Foxconn and other Chinese suppliers have demanded Apple accept price hikes due to rising labor costs. Apple's stringent manufacturing quality-control and yield rate requirements, recently said to be the cause of Foxconn labor disturbances, are said to be pressuring supplier profits. Sources claim Apple hasn't yet responded to the price hike demands.

Manufacturing issues or not, Apple has raised calendar Q4 iPhone 5 build orders to 60M-65M units from a prior 55M-60M, thinks Jefferies' Peter Misek - if true, that's a positive for component suppliers such as CRUS, OVTI, QCOM, BRCM, SWKS, and TQNT. Misek, who adds iPhone 5 lead time remain at 3-4 weeks in the 31 countries where it's available, continues to expect 55M iPhones will be shipped this quarter.

вторник, 9 октября 2012 г.

Apple

Меж тем злобные дядьки начинают снижать рекомендации по Яблоку. А может и зря. Напомню максимум сейчас 705 долл. Сегодня идет по 633. Вообще технологический сектор хуже всех остальных смотрится. Так что Эппл еще молодцом и себя покажет.

10:56 AM Nomura's Stuart Jeffrey's decision to start Apple at Neutral has two parts: he thinks iPhone/iPad Mini supply constraints will limit Dec. quarter sales, and he thinks growth will decelerate from 2014 onwards. Developed markets growth is seen falling into the single digits, and while emerging markets are expected to be stronger, Jeffrey thinks Apple will need to sacrifice iPhone margins, as it goes after cost-sensitive customers receiving lower subsidies. Apple is now down 11%from its Sep. 21 high.

Thursday, October 4, 6:46 PM "Based on our checks for in-store pickup at 100 U.S. Apple retail locations over the past week, we believe [iPhone 5] supply remains extremely limited," writes Gene Munster. That leads him to cut his FQ4 (September quarter) iPhone (AAPL -0.7%) forecast to 25M units from a prior 27.2M. He's keeping his FQ1 target of 49M units unchanged, but cautions some of those sales could shift into FQ2 if supply constraints last for more than 3-4 weeks.
http://seekingalpha.com/symbol/aapl


Будут ли эти ребята потихоньку сливать Яблочко или нет? Гражданам в них вложившимся явно надо быть начеку.

Below are the nine hedge funds where Apple (AAPL) represents the highest % of their long stock holdings according to the most recent 13F (HT: RM, via AlphaClone): Raiff Partners Inc. 28.1% Coatue Management 16.7% Greenlight Capital 13.9% Tiger Global Management 13.5% JAT Capital Management 12.7% Tiger Veda Management 11.6% Appaloosa Management 11.5% Kleinheinz Capital Partners 10.9% Kingdon Capital Management 10.5%

Ну и напоследок в тему доходов и прогнозов и переоцененности:

AA earnings Q3

Алкоа должна после закрытия отчитаться за 3 квартал сегодня. Вот такой прогноз:

Analysts predicting that Q3 EPS sank to $0.01 from $0.15 a year ago and that revenue slumped 13.2% to $5.57B.

Квартальная отчетность будет не очень. Соотношение негативных изменений к позитивным выросло до 3 летнего максимума.

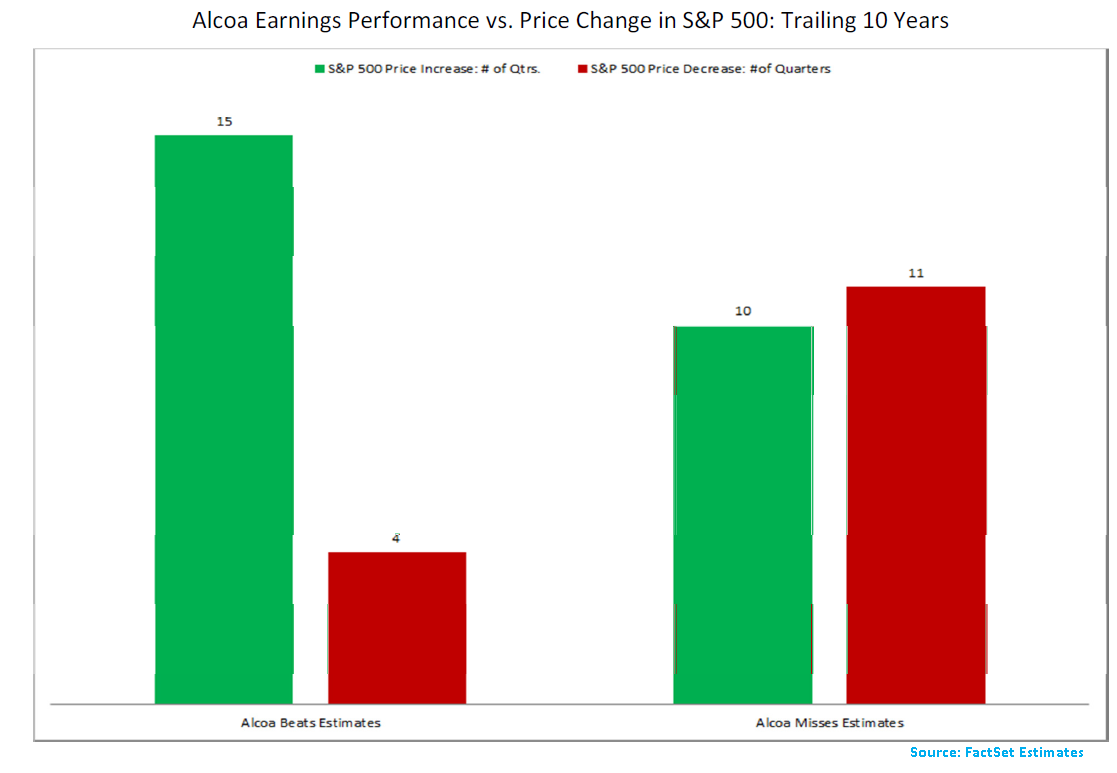
Алкоа же не такой уж хороший рыночный индикатор  как некоторые горячие головы говорят. По крайне мере если глянуть на то как изменяется СП500 в течение следующих трех месяцев в случае положительного и отрицательного сюрприза со стороны Алкоа. Последние 10 лет.

Между тем, буллиш сентимент продолжает ухудшаться. С учетом грядущего фискального срыва, перспективы новых максимумов во время рождественского ралли туманны.


Вот график анонсов доходов, надо подождать конца октября. Но скорее всего ничего хорошего особо не будет. Даже если трюкачам опять удастся обнадежить рынок за счет занижения ожиданий, ситуация в экономике скорее всего будет в районе 1-1,5% в 3 кв. И это в лучшем случае. Повторюсь надо ждать конца месяца, но можно прикупить волатильности.

Несколько заметок на память:

Wall Street analysts expect third-quarter earnings per share for S&P 500 companies will fall 2.7 percent versus the same quarter a year ago, according to FactSet. Just three months ago analysts had forecast growth of 1.9 percent.
http://www.cnbc.com/id/49323929


he estimated earnings growth rate for Q3 2012 was unchanged this week at -2.7%. Upward revisions to estimates for companies in the Energy sector (including Exxon Mobil and Chevron) were offset by small downward revisions to estimates for companies in most of the other sectors. Since the start of the quarter, nine of the ten sectors have recorded a decline in expected earnings growth, led by the Materials and Information Technology sectors. The only sector that has seen an improvement in expected earnings growth is the Financials sector.

If the final earnings growth rate is -2.7%, it will mark the end of the streak of consecutive quarters of earnings growth for the index at eleven. Five of the ten sectors are predicted to report a decline in earnings growth for the quarter, led by the Materials (-21.9%) and Energy (-20.4%) sectors. Although eight of the ten sectors are predicted to report revenue growth for the quarter, the estimated sales growth rate for the index is 0.0%. The Energy (-16.4%) and Materials (-4.6%) sectors are the only two sectors with projected sales decreases. Slower economic growth in Europe and emerging markets countries (China) and less favorable foreign-exchange rates will have a negative impact on both top-line and bottom-line growth for many companies in the index in the third quarter.
http://www.factset.com/insight/2012/10/earningsinsight_10.5.12


Ярлыки

Alcoa (1) Apple (7) auto (2) banks (31) BlackRock (1) blogosphere (21) books (7) Brazil (3) China (16) classic (1) consumption (28) earnings season (5) economic growth (64) Economist (13) education (8) emerging markets (12) EU (26) Far East (1) financial markets (53) fiscal policy (35) forex (13) FT (6) geology (1) healthcare (3) hedge funds (3) in honour (1) India (2) inequality (7) international trade (5) Iran (1) IT (6) Japan (5) labor market (12) lulz (6) MandA (3) manufacturing (9) Microsoft (2) monetary policy (15) muni bond (6) natural gas (2) NYT (12) OECD (3) oil (9) pension (2) PIMCO (9) politics (25) population ageing (4) property market (14) reading (38) RF (18) Russia Partners (1) Samsung (2) SAR (1) small business (3) small-caps (1) social problem (32) Spiegel (1) sport (5) terror (1) trading (25) UK (2) USA (70) VOX (13) WEF (1) WSJ (13)